

Оценка вероятности банкротства страховой компании в классической модели риска
Классический процесс риска, описывающий эволюцию во времени капитала  страховой компании, задается соотношением
 ,
где t – время; u – начальный резерв страховой компании; c – интенсивность поступления премий;  – агрегированные выплаты требований к моменту
 ,
 ;
 - независимые одинаково распределенные случайные величины (ущербы) с функцией распределения
 и средним значением
 ,
 при
 ;
 – число выплат к моменту t (пуассоновский процесс с интенсивностью
 ).
Известно, что функция вероятности небанкротства на бесконечном интервале времени  при начальном капитале u удовлетворяет интегральному уравнению:
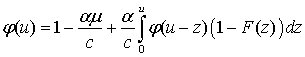 (1)
Это уравнение является интегральным уравнением Вольтерра и допускает аналитическое решение только в частном случае показательного распределения страховых выплат  [3]. Поэтому наша работа была посвящена численному нахождению
 методом последовательных приближений, в частности мы рассматриваем гамма-распределение и распределение Вейбулла в качестве
 . Как известно, правая часть уравнения Вольтерра (1) является оператором сжатия, поэтому оно имеет единственное решение, которое можно найти методом последовательных приближений Пикара.
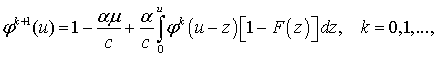
В работе [1] показано, что для рассматриваемого уравнения Вольтерра (1) сжатие имеет место на каждой итерации с коэффициентом
 (2)
равномерно по всем  , что обеспечивает высокую скорость сходимости при всех
 . Показано, что при старте из начальных функций
 и
 последовательные приближения монотонно сходятся к решению
 .
На основании теоретически обоснованного в работе [1] метода последовательных приближений для решения уравнения вероятности неразорения нами была написана компьютерная программа на языке Basic, позволяющая находить численные значения решения этого уравнения для любых начальных параметров и функций распределения, отвечающим указанному условию для сжатия (2) на каждой итерации, с наперед заданной точностью.
Но поскольку численное решение этого уравнения является затратным по времени для современных персональных компьютеров для больших значений начального капитала, в работе были рассмотрены аппроксимации вероятности неразорения, такие как аппроксимации Беекмана-Боуэрса, Де Вильдера и диффузионная. Они строятся из иных соображений, нежели уравнение для вероятности неразорения, и позволяют находить приближенное значение вероятности неразорения с меньшими временными затратами.
Для аппроксимации Беекмана-Боуэрса [2]:
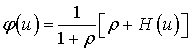 , (3)
где
 .
Идея построения аппроксимационной формулы заключается в замене  в формуле (3) гамма-распределением
 , первые два момента которого совпадают с моментами
 .
Гамма-распределение имеет вид: 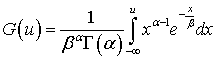 .
В качестве функции  , кроме оригинальной в этом случае функции гамма-распределения, нами использовалась также функция распределения Вейбулла.
Распределение Вейбулла имеет вид: 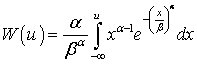 .
Моменты 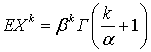 ,
 .
Функция распределения Вейбулла является обобщением частного случая гамма-распределения и тоже может быть использована для моделирования поступления требований к страховой компании.
При этом задача нахождения параметров распределения Вейбулла при известных математическом ожидании и дисперсии не является столь тривиальной, как для гамма-распределения. С помощью maple, мы решали систему уравнений, составленную на основании выражений для моментов функции распределения Вейбулла:
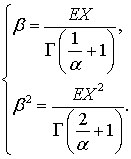
Результаты расчетов для различных начальных параметров, как значений вероятности неразорения  , полученных численным решением уравнения Вольтерра с помощью компьютера, так и приближенных, полученных с помощью аппроксимаций, а также сравнение результатов между собой представлены в ряде примеров, один из них приведем здесь.
Пусть выплаты имеют распределение Вейбулла с математическим ожиданием  , и дисперсией
 . Пусть также
 ,
 .Тогда первые три момента:
 ,
 ,
 . В таблице приведены значения
 , рассчитанные по методу последовательных приближений, значения при аппроксимациях, погрешность для этих аппроксимаций.
|
Капитал (u) |
Численное решение |
Аппроксимация Беекмана-Боуэрса |
Аппроксимация Беекмана-Боуэрса |
||
|
Вероятность неразорения |
Вероятность неразорения при функции гамма-распределения |
Относительная погрешность |
Вероятность неразорения при функции Вейбулла |
Относительная погрешность |
|
|
500 |
0.87291 |
0.87242 |
-0.056% |
0.87453 |
0.186% |
|
600 |
0.91007 |
0.91120 |
0.125% |
0.91267 |
0.285% |
|
700 |
0.93624 |
0.93805 |
0.193% |
0.93892 |
0.287% |
|
800 |
0.95457 |
0.95669 |
0.222% |
0.95711 |
0.266% |
|
900 |
0.96734 |
0.96968 |
0.242% |
0.96978 |
0.253% |
|
1000 |
0.97624 |
0.97875 |
0.256% |
0.97864 |
0.246% |

|
Капитал (u) |
Численное решение |
Диффузионная аппроксимация |
Аппроксимация Де Вильдера |
||
|
Вероятность неразорения |
Вероятность неразорения |
Относительная погрешность |
Вероятность неразорения |
Относительная погрешность |
|
|
500 |
0.87291 |
0.89163 |
-145% |
0.86930 |
-0.413% |
|
600 |
0.91007 |
0.93052 |
-247% |
0.90978 |
-0.032% |
|
700 |
0.93624 |
0.95545 |
-052% |
0.93772 |
0.159% |
|
800 |
0.95457 |
0.97143 |
1.767% |
0.95701 |
0.256% |
|
900 |
0.96734 |
0.98168 |
1.483% |
0.97033 |
0.309% |
|
1000 |
0.97624 |
0.98826 |
1.230% |
0.97952 |
0.335% |

На основании этих и других примеров можно сказать, что наиболее точной из рассмотренных аппроксимаций является аппроксимация Де Вильдера. Аппроксимация Беекмана-Боуэрса дает более точный результат с функцией гамма-распределения, чем с функцией распределения Вейбулла для небольших значений начального капитала, причем независимо от функции распределения выплат  . Для больших значений начального капитала аппроксимация Беекмана-Боуэрса дает более точный результат с функцией распределения Вейбулла, чем с гамма-распределением. Наименее точные значения получаются при диффузионной аппроксимации. Полученные результаты позволяют планировать стратегию страховой компании в зависимости от величины начального капитала.